


炭素クレジット取引の概要
炭素クレジット取引とは、温室効果ガス(GHG)の排出削減や吸収・除去量を第三者が認証し、取引可能な形にした仕組みです。企業や組織は、自らの排出削減努力に加え、炭素クレジットを活用することで脱炭素化を進めることができます。炭素クレジット市場は、排出削減・吸収活動への資金循環を促し、より費用対効果の高い削減手段へ民間資金を誘導する役割を担っています。
炭素クレジット取引のメカニズム
炭素クレジットは、排出削減量または吸収・除去量を「見える化」し、価値として取引できるようにしたものです。
クレジットの算定では、対策を実施しなかった場合の想定値である「ベースライン」と、実際の排出量や吸収量との差分を評価します。この差分が追加的な削減・吸収量として認められた場合、炭素クレジットとして発行されます。
また、クレジットの信頼性を確保するためには、
- 測定(Measurement)
- 報告(Reporting)
- 検証(Verification)
からなるMRV(Measurement, Reporting and Verification)が不可欠です。発行されたクレジットは独立した第三者による検証を経て市場で取引されます。
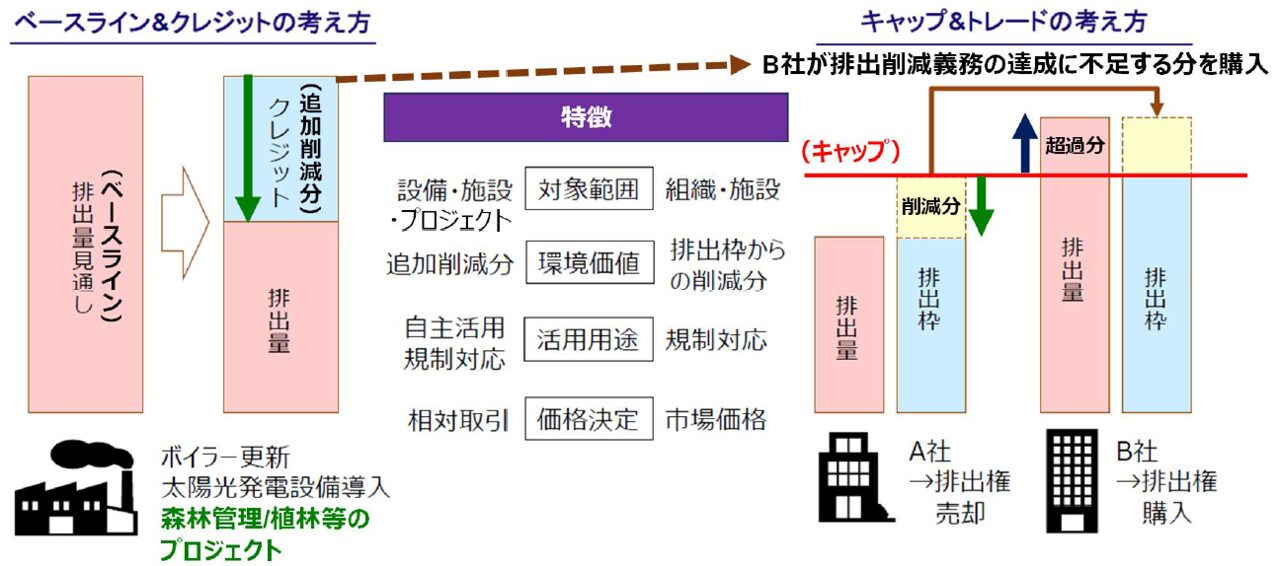
図1-1 炭素クレジット取引の仕組み
出典)経済産業省『カーボン・クレジット・レポートの概要』(2022 年6 月)に加筆
炭素クレジットの分類(プロジェクトタイプ)
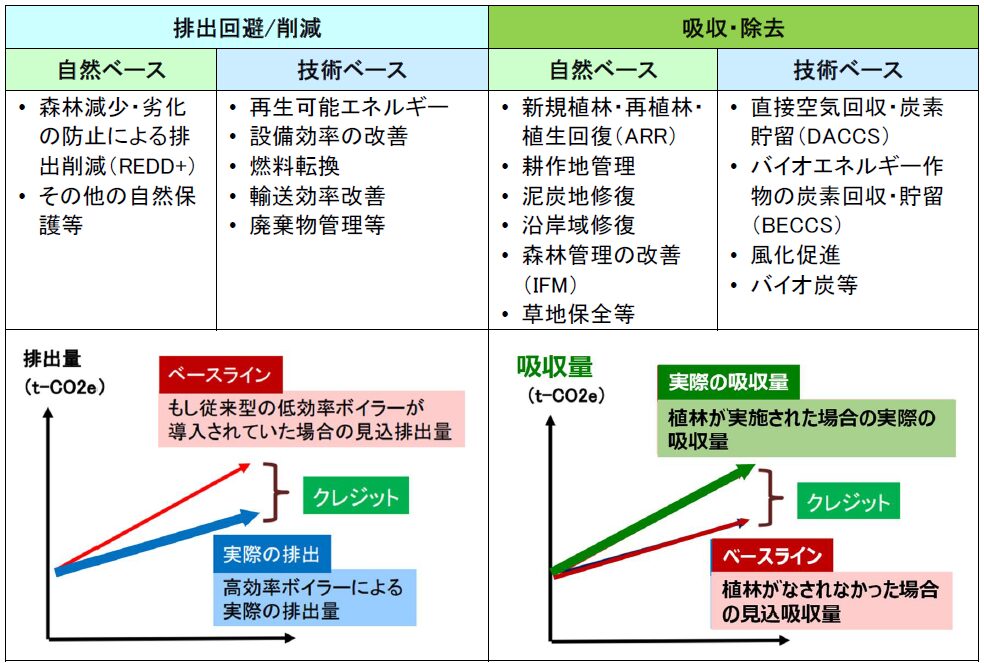
炭素クレジットは大きく以下の2つに分類されます。
- 排出回避・削減(Avoidance / Reduction)
- 吸収・除去(Removal / Storage)
さらに、それぞれが以下のように分けられます。
- 自然ベース(Nature-based)
- 技術ベース(Tech-based)
表1-1 炭素クレジットの種類(プロジェクトタイプ)
出典)経済産業省『カーボン・クレジット・レポートの概要』(2022 年6 月)に加筆
近年の動向
2026年現在、炭素クレジット市場では次のような動向が注目されています。
- 回避から吸収・除去(Removals)への需要シフト
- DACCSやBECCSなど除去技術の発展
- ARRやブルーカーボンなど自然ベースクレジットの評価向上
- MRV・追加性・恒久性など信頼性確保の重要性の高まり
これらの動向は、今後の炭素クレジット市場の方向性を考える上で重要なポイントとなっています。
関連情報
経済産業省『カーボン・クレジット・レポートの概要』は2022年6月に開催されたカーボン・クレジット検討会(第4回)の参考資料です。カーボンプライシング研究会の中間整理を踏まえ、炭素クレジットの定義・要件・種別、国内外の需給動向、活用上の課題、および需要・供給・流通の各面における取組の方向性が整理されています。日本の炭素クレジット市場の制度設計を理解するための基礎資料として参照できます。